Un professionista che fattura 100 mila euro all’anno potrebbe risparmiare circa 9 mila euro tra imposte e contributi previdenziali grazie all’innalzamento della soglia della flat tax. Senza la modifica prevista dalla Manovra 2027, infatti, sarebbe escluso dal regime forfettario e, nelle ipotesi della nostra simulazione, dovrebbe versare quasi 38 mila euro all’anno. Con il nuovo limite, invece, il conto scenderebbe a circa 29 mila euro. Il vantaggio sarebbe di oltre 8.100 euro per chi fattura 95 mila euro e di circa 7.450 euro per chi ne fattura 90 mila. È questo l’effetto dell’estensione da 85 mila a 100 mila euro del tetto di ricavi e compensi per beneficiare del regime forfettario, una delle novità fiscali del disegno di legge di Bilancio 2027 approvato dal governo il 28 ottobre e ora all'esame del Parlamento. La misura, che dovrebbe entrare in vigore dal 1° gennaio 2027, non è ancora definitiva, ma l'impianto della riforma è rimasto finora invariato.
La misura non cambia l’aliquota dell’imposta sostitutiva, che rimane al 15%, ridotta al 5% per le nuove attività in possesso dei requisiti previsti dalla legge. Cambia invece la platea dei beneficiari. Secondo la relazione tecnica che accompagna la manovra, circa 41 mila partite Iva in più potrebbero scegliere il regime forfettario, che conta già oltre due milioni di contribuenti. Il costo per lo Stato, inizialmente indicato dalla premier Giorgia Meloni in circa 260 milioni di euro all’anno, è stimato in 247,2 milioni nel 2027, 310 milioni nel 2028 e 302,6 milioni annui dal 2029. Secondo un'elaborazione della Corte dei conti, il beneficio fiscale medio a regime per i nuovi contribuenti interessati sarebbe di circa 7.400 euro all'anno. Resta però aperta la questione dell’Iva, che sopra gli 85 mila euro dovrebbe essere applicata anche dai contribuenti che continueranno a beneficiare della flat tax.
Oggi un lavoratore autonomo che supera gli 85 mila euro di ricavi o compensi, senza oltrepassare i 100 mila, può continuare ad applicare il regime forfettario nell’anno in corso, ma deve abbandonarlo da quello successivo. Oltre i 100 mila euro, invece, la fuoriuscita è immediata. La conseguenza è che anche un incremento relativamente contenuto del fatturato può determinare, nell’anno successivo, un aumento significativo delle imposte.
Con l’innalzamento della soglia, chi fattura tra 85 mila e 100 mila euro potrebbe invece continuare a pagare la flat tax, evitando il passaggio alla tassazione ordinaria e conservando la possibilità di determinare il reddito attraverso i coefficienti previsti per ciascuna attività. Cambiano anche le regole di uscita: chi supera i 100 mila euro, senza oltrepassare i 115 mila, potrà mantenere il forfettario sui redditi nell’anno in corso, per abbandonarlo da quello successivo. Soltanto oltre i 115 mila euro la fuoriuscita sarà immediata anche ai fini delle imposte sui redditi. Per l’Iva, invece, l’uscita immediata dal regime agevolato scatterà già al superamento dei 100 mila euro. Per chi resta sotto gli 85 mila euro non cambia nulla: non si tratta di un taglio generalizzato delle imposte, ma dell’ampliamento della fascia di ricavi entro la quale è possibile usufruire del regime agevolato.
La nuova soglia avrà effetti anche per chi nel 2026 ha incassato compensi compresi tra 85 mila e 100 mila euro: se la norma sarà approvata, questi contribuenti potranno mantenere nel 2027 la tassazione forfettaria sui redditi, pur dovendo applicare l'Iva dal 1° gennaio. La riforma non modifica invece la tassazione dei redditi relativi al 2026. La Manovra conferma inoltre, per il solo 2027, a 35 mila euro il limite dei redditi da lavoro dipendente o assimilati percepiti nell'anno precedente, oltre il quale non si può accedere al regime forfettario, salvo le eccezioni previste dalla legge.
Per misurare il beneficio abbiamo confrontato quanto paga attualmente un professionista con compensi superiori a 85 mila euro e quanto verserebbe, invece, con il nuovo limite di 100 mila euro. Le simulazioni considerano un lavoratore autonomo iscritto alla Gestione Separata Inps, con coefficiente di redditività del 78% (il più diffuso tra gli autonomi), e contribuzione previdenziale del 26,07% (aliquota del 2026 mantenuta invariata nel calcolo). Nel forfettario il 15% si applica al reddito determinato attraverso il coefficiente, dopo aver dedotto i contributi obbligatori versati. Senza l’estensione della soglia, invece, il contribuente dovrebbe applicare la tassazione ordinaria, deducendo i costi effettivi e versando l’Irpef progressiva.
Con 90 mila euro di fatturato, senza la riforma il professionista pagherebbe circa 33.500 euro annui tra tasse e contributi, contro i 26.100 euro con il nuovo tetto: il risparmio sarebbe di circa 7.450 euro. Con 95 mila euro, l’esborso scenderebbe da circa 35.700 a 27.500 euro, con un vantaggio superiore a 8.100 euro. Il beneficio maggiore si avrebbe con 100 mila euro di compensi: senza l’innalzamento della soglia si pagherebbero quasi 38 mila euro, mentre con il forfettario circa 29 mila, dei quali poco più di 20.330 euro di contributi previdenziali e poco più di 8.650 euro di imposta sostitutiva. Il risparmio si attesterebbe così intorno ai 9 mila euro all’anno.
Si tratta di simulazioni riferite a un preciso profilo professionale, non di risparmi uguali per tutte le partite Iva. Il beneficio dipende dai costi sostenuti, dalle detrazioni disponibili e dalle regole previdenziali applicabili. In particolare, il confronto con il regime ordinario presuppone specifiche ipotesi sui costi effettivamente deducibili, che possono modificare sensibilmente il risultato. I calcoli, inoltre, non comprendono le addizionali regionali e comunali né gli effetti dell’Iva e ipotizzano che i contributi siano versati e dedotti nello stesso anno. Il vantaggio effettivo potrebbe quindi ridursi per chi dovesse sostenere il costo dell’Iva senza riuscire a trasferirlo sui propri clienti.
L'estensione della flat tax ha sollevato perplessità anche tra i magistrati contabili. Nell'audizione parlamentare del 9 novembre sulla Manovra, la Corte dei conti ha richiamato l'attenzione sul rischio di accentuare le disparità di trattamento tra contribuenti con analoga capacità contributiva. Il confronto riguarda soprattutto la distanza tra il vantaggio riconosciuto alle partite Iva che potranno accedere al regime agevolato e quello previsto per i lavoratori dipendenti. Secondo le elaborazioni della Corte, infatti, mentre la riduzione dell'Irpef prevista per il 2027 produce un risparmio massimo di 500 euro, l'ampliamento del forfettario garantirebbe ai nuovi beneficiari uno sconto fiscale medio di circa 7.400 euro annui, peraltro di carattere permanente. Un'asimmetria che riapre il dibattito sull'equità del sistema tributario e sui possibili incentivi a contenere artificialmente i compensi per non superare le soglie di accesso al regime agevolato.
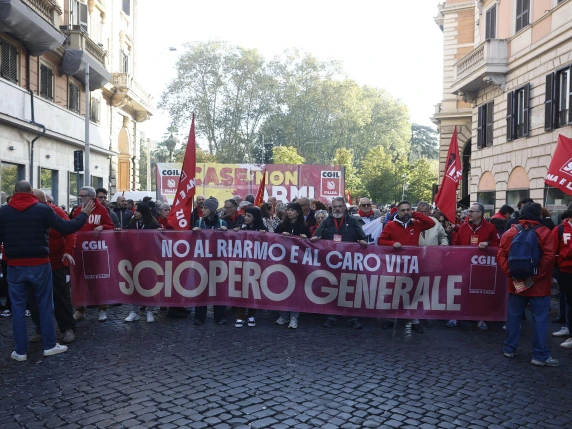
La novità per gli autonomi solleva però una contestazione rispetto al trattamento dei lavoratori dipendenti. Il segretario confederale della Cgil Christian Ferrari spiega la disparità di trattamento insita nella misura, tra innalzamento dei tetti della flat tax e del secondo scaglione dell’Irpef, portando l’esempio del professionista con 100 mila euro di fatturato. Questi pagherebbe esattamente 8.658 euro di imposta sostitutiva, mentre «un lavoratore dipendente con un reddito da 51.000 euro lordi ne pagherà 14.030: pur percependo la metà, avrà un’imposta quasi doppia». Il primo, infatti, «risparmierà circa 10.000 euro all’anno, il secondo 100 euro all’anno».
Ma non è finita qui. Secondo Ferrari, «l’autonomo sarà completamente esentato dal pagare le addizionali locali, il dipendente continuerà a pagare in media 1.428 euro per finanziare i servizi pubblici regionali e comunali». Questo, in sintesi, sarà l’effetto secondo la Cgil dell’«estensione della flat tax, da una parte, e dell’abbattimento dell’aliquota Irpef tra i 50.000 e i 55.000 euro dall’altra (il cui massimo risparmio sarà di 500 euro all’anno)».
Ferrari non se la prende con il vantaggio in sé per gli autonomi, ma con la sproporzionata «disparità di trattamento» col resto della popolazione lavorativa. Il sindacalista, infatti, ricorda che, secondo i dati del ministero dell’Economia, oltre il 92% dei lavoratori dipendenti e dei pensionati ha redditi inferiori a 50 mila euro e non beneficerà dell’estensione della seconda aliquota Irpef al 33% fino a 55 mila euro. Una misura che, secondo la relazione tecnica, interesserà complessivamente 3,2 milioni di contribuenti, con un risparmio massimo di 500 euro all’anno, e che nel testo della manovra è prevista per il solo 2027. Insomma, secondo il sindacato, la maggior parte dei lavoratori non beneficerebbe da questi interventi.
Ma la novità in manovra presenta anche una particolarità: chi supera gli 85 mila euro potrà conservare la flat tax sui redditi, ma perderà l’esenzione dall’Iva. È la soluzione sulla quale sta lavorando il governo per ampliare il regime agevolato rispettando le regole europee. Il disegno di legge introduce così un doppio binario, separando le soglie previste per le imposte sui redditi da quelle applicabili all’Iva. Per chi supera gli 85 mila euro senza oltrepassare i 100 mila, l’applicazione dell’Iva verrebbe rinviata al 2028, se il superamento avviene nel corso del 2027. Chi invece ha già superato gli 85 mila euro nel 2026 dovrà applicarla fin dall'inizio del prossimo anno. Per chi invece supera i 100 mila euro, senza andare oltre i 115 mila, l’Iva si applicherà immediatamente, mentre l’uscita dal forfettario sui redditi avverrà dall’anno successivo.
Il doppio limite è stato evidenziato anche dal Consiglio nazionale dei commercialisti nell'audizione parlamentare del 9 novembre, che ha richiamato l'attenzione sulla maggiore complessità degli adempimenti per i professionisti interessati. Il meccanismo richiede ancora un confronto con la Commissione europea per un eventuale ampliamento della soglia di esenzione Iva e potrebbe incidere sul risparmio effettivo. L’Iva viene normalmente addebitata al cliente e versata allo Stato, al netto di quella detraibile sugli acquisti. Per chi lavora con imprese che possono recuperarla, l’impatto economico potrebbe essere contenuto; per chi vende servizi direttamente ai consumatori, invece, potrebbe ridurre i ricavi effettivi qualora non fosse possibile aumentare i prezzi finali. Il risultato è che la flat tax potrà diventare più conveniente sul fronte delle imposte sui redditi, senza necessariamente tradursi in un vantaggio della stessa entità per tutte le partite Iva.
20 novembre 2026, 09:46 - Aggiornata il 20 novembre 2026 , 09:51